
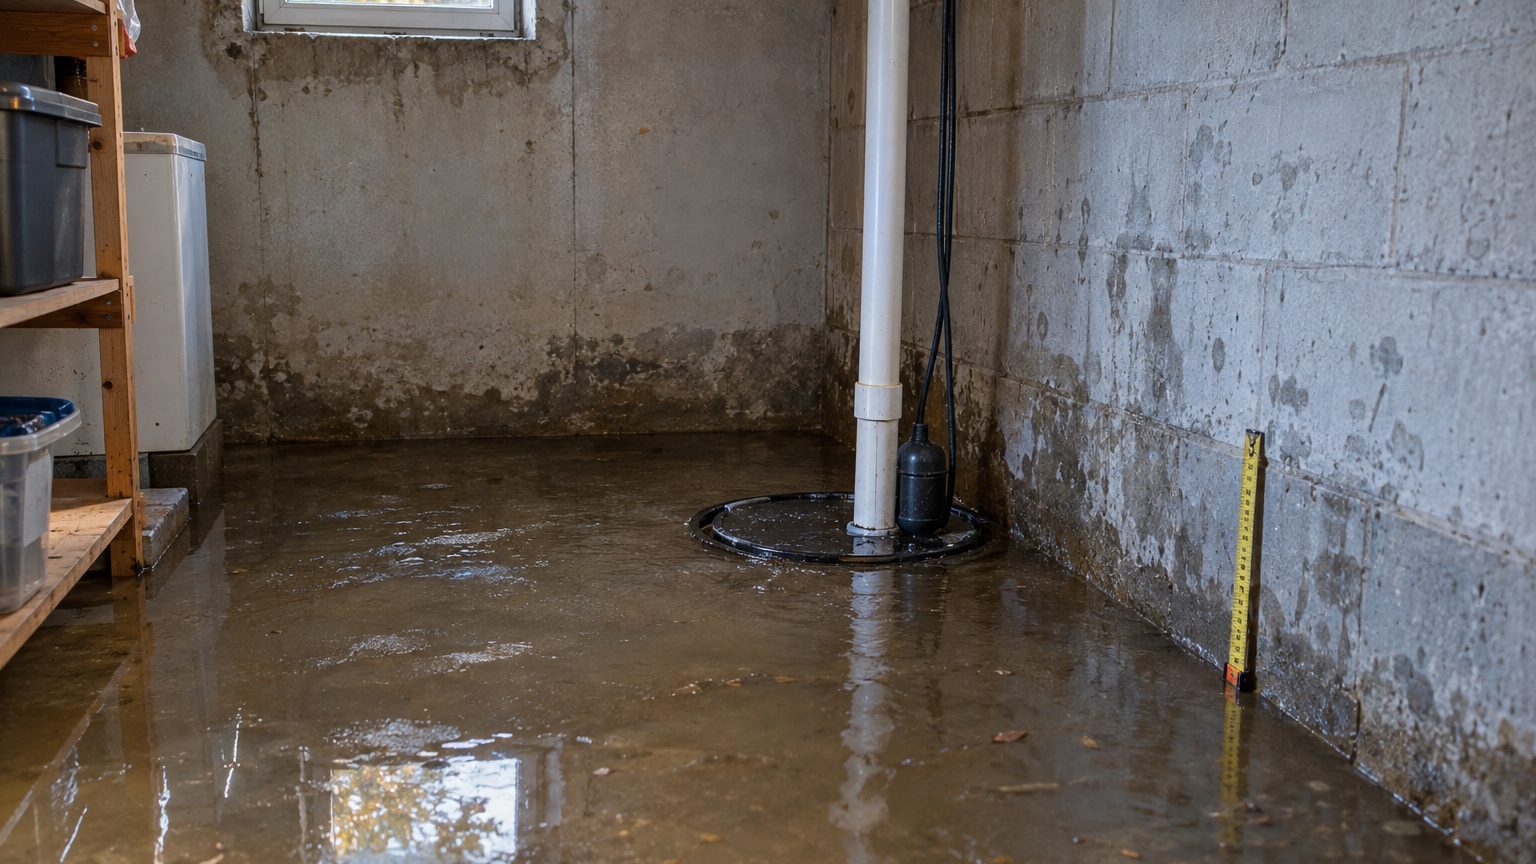
Une cave noyée après un orage, avec de l’eau grise qui remonte par la bonde du sol, ne relève pas forcément de la fatalité à votre charge. Depuis 2006, toute assurance incendie couvre aussi les catastrophes naturelles, et la loi range expressément dans cette catégorie le débordement ou le refoulement des égouts publics. Si vous avez une assurance habitation, vous financez déjà cette garantie, souper gâché ou pas.
La garantie est inscrite dans la loi, pas dans une option.
- Le refoulement des égouts publics après un orage est couvert par la garantie catastrophes naturelles de votre assurance habitation obligatoire
- La franchise peut différer selon que l’eau entre par la toiture, un soupirail ou la bonde du sol
- Les objets entreposés à moins de dix centimètres du sol ne sont pas indemnisés
Ce que la loi glisse dans votre contrat
Le texte définit la catastrophe naturelle de façon large. Il vise l’inondation par débordement de cours d’eau et le ruissellement dû au manque d’absorption du sol, mais aussi un débordement ou un refoulement d’égouts publics occasionné par des crues, des précipitations atmosphériques, une tempête, une fonte des neiges ou de glaces. Avant 2006, seul le Fonds des calamités pouvait intervenir, pour une indemnisation partielle, avec une procédure longue puisque l’événement devait d’abord être reconnu comme calamité. Aujourd’hui, Test-Achats rappelle qu’il n’est pas nécessaire que le sinistre soit reconnu officiellement comme catastrophe naturelle. Pour votre maison, c’est l’assurance habitation qui paie l’essentiel, pas la Région.
L’égout de la rue appartient à la collectivité, mais les dégâts qu’il provoque dans votre sous-sol entrent bien dans votre contrat. La loi parle d’égouts publics : si le bouchon se trouve dans votre propre canalisation, la situation est différente, et vos conditions générales diront dans quelle garantie le dossier tombe.
Dix centimètres, deux franchises et un trajet d’eau
Premier piège, très concret : l’assureur peut refuser d’indemniser le contenu des caves entreposé à moins de dix centimètres du sol. Les conduites de chauffage, d’électricité et d’eau fixées à demeure échappent à cette règle.
Surélever cartons et caisses de dix centimètres évite ce motif de refus.
Deuxième nuance, la franchise. Assuralia explique que les infiltrations et fuites relèvent de la garantie « dégâts des eaux », alors qu’une inondation causée par un événement de la nature relève de la garantie « catastrophes naturelles », ce qui peut donner lieu à l’application de franchises différentes. Votre orage peut donc tomber dans l’une ou l’autre case selon le chemin pris par l’eau (toiture, soupirail, bonde du sol). Photographiez l’endroit d’entrée de l’eau avant de passer la serpillière, et notez l’heure.
Quand la carte des zones à risque change la donne
Une exception existe, et elle tient à la géographie. Depuis 2008, des cartes indiquent où se trouvent les zones à risque « officielles » en Belgique. Si vous construisez ou agrandissez dans une telle zone, l’assureur incendie peut refuser de vous couvrir contre les inondations. Le refus ne vaut que pour les biens bâtis après la publication de la zone, avec un délai de dix-huit mois selon Test-Achats, qui précise que l’habitation n’est exclue que si elle a été construite ou agrandie plus d’un an et demi après la définition officielle de la zone.
Quiconque habite depuis des années une zone exposée reste, lui, toujours couvert contre les catastrophes naturelles par le biais de son assurance incendie. Pour un assureur qui refuse, le Bureau de tarification reste la porte de sortie, mais Test-Achats précise qu’on y obtient le minimum légal.
Les gestes à poser dès le lendemain
Prévenez votre assureur ou votre courtier sans attendre, avec photos datées à l’appui et une description claire de l’origine de l’eau. Demandez ensuite une attestation qui récapitule le périmètre couvert, la franchise et les exclusions. Certains guides signalent par exemple des exclusions de remontée d’égout en l’absence de clapet anti-retour, d’où l’intérêt de lire la clause avant l’orage suivant.
Locataire ? Vous avez aussi intérêt à être assuré, car l’assurance habitation couvre le contenu et la responsabilité locative vis-à-vis du propriétaire. Le bâtiment, lui, reste l’affaire de l’assurance de votre propriétaire.
Conservez toutes les factures de réparations d’urgence, elles entrent dans l’indemnisation.
Pour mesurer l’enjeu, rappelons que les assureurs belges ont traité près de 75 000 dossiers liés aux inondations de 2021 et versé plus de 2 milliards d’euros, au-delà du plafond d’intervention de 1,6 milliard prévu à l’époque. Assuralia indique depuis que le gouvernement a décidé de relever cette limite d’intervention individuelle des entreprises d’assurances en cas d’inondation ou de refoulement d’égouts publics.
Sources : expertbel.be | detrembleur.be