
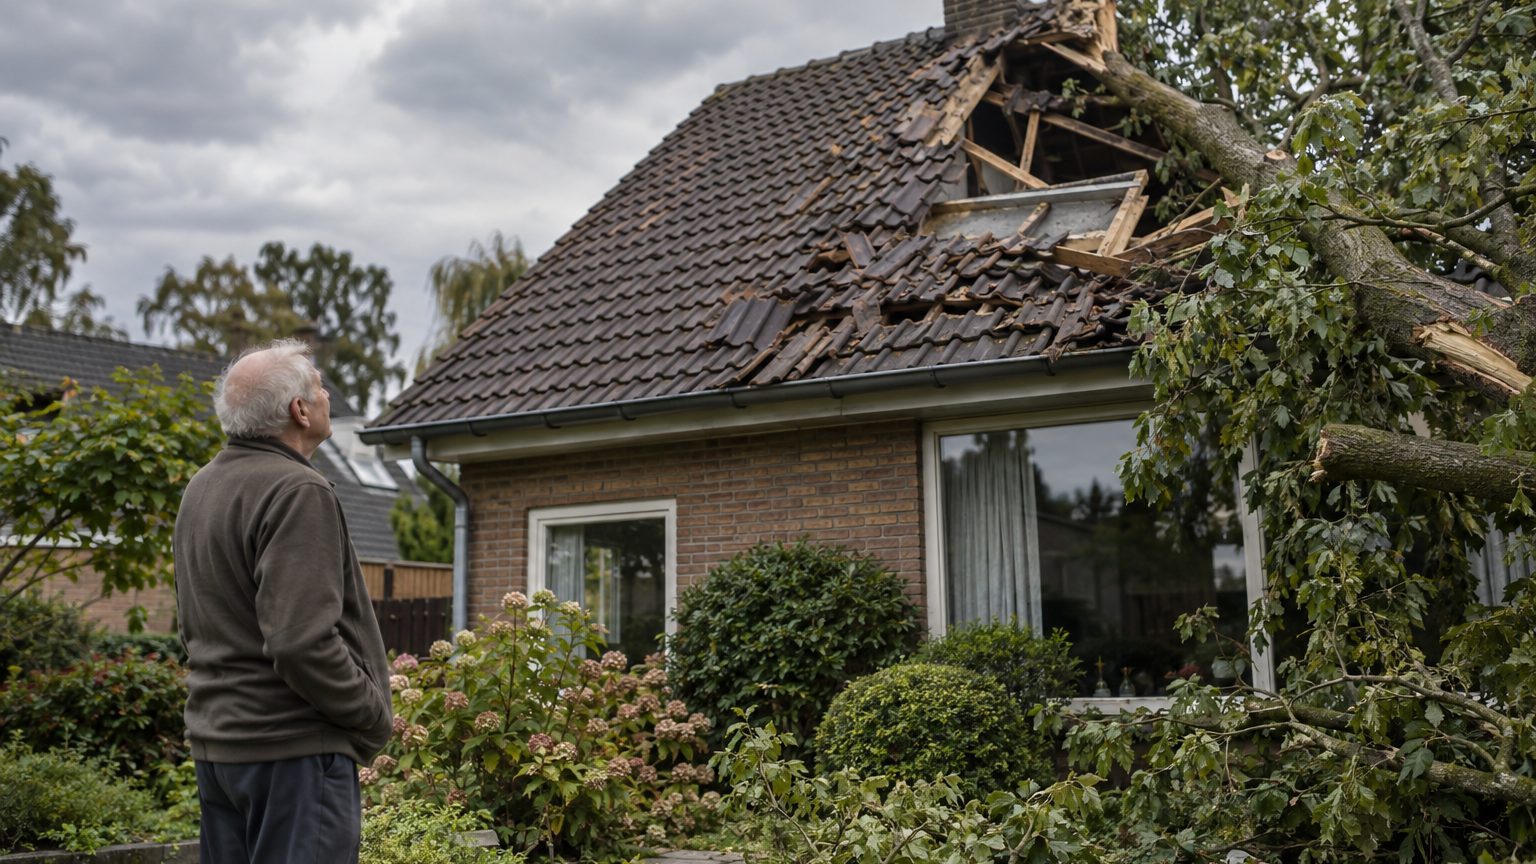
Ce chiffre, c’était 118 km/h. Relevé à la station de l’Institut Royal Météorologique la plus proche de chez moi, le soir où le frêne du voisin s’est plié en deux sur ma toiture. Et ce chiffre a suffi à clore le dossier avant même qu’il ne soit vraiment ouvert : plus de faute, plus de coupable, juste une tempête et deux assurances qui font leur travail chacune de leur côté.
J’étais pourtant convaincu d’avoir un dossier en béton. L’arbre penchait depuis des années, une branche morte pendait au-dessus de la clôture depuis l’automne précédent, et j’en avais même parlé une fois au voisin en take-away devant le jardin. Rien de tel pour se sentir légitime quand la toiture prend un coup pareil. Mais la loi belge ne raisonne pas en termes de « c’était prévisible », elle raisonne en km/h.
- Une tempête légale en Belgique est définie par un vent dépassant 100 km/h à la station météo la plus proche, un seuil qui efface la responsabilité du propriétaire de l’arbre.
- En cas de tempête reconnue, l’assurance habitation de la victime prend en charge les dégâts via la garantie tempête, pas celle du voisin.
- Le mauvais entretien d’un arbre ne suffit pas à engager la responsabilité du propriétaire si le sinistre survient lors d’une tempête légale.
Ce qui s’est passé cette nuit-là
La tempête est arrivée sans prévenir vraiment, comme souvent chez nous : un bulletin d’alerte jaune vite oublié, puis des rafales qui font trembler les tuiles vers 22 heures. Le frêne du voisin, planté à moins de trois mètres de la limite de propriété, s’est couché sur mon toit en emportant une bonne partie de la charpente au passage. Dégâts des eaux le lendemain, gouttière arrachée, et une facture qui s’annonçait salée.
Mon premier réflexe a été d’appeler le voisin, furieux. Le sien a été d’appeler son assureur. Les deux réflexes, avec le recul, étaient les bons, mais pas pour les raisons que j’imaginais.
Le chiffre qui a tout décidé
En droit belge des assurances, une tempête n’est pas une impression, c’est une mesure. La législation parle généralement de « tempête » lorsque la vitesse de pointe du vent dépasse 100 km/heure à la station de l’Institut Royal Météorologique la plus proche du bâtiment endommagé. Ce soir-là, le compteur avait dépassé ce seuil dans ma région. Dossier classé « force majeure » avant même l’arrivée de l’expert.
Si un arbre, appartenant au voisin, chute et endommage la propriété voisine à cause d’une tempête, le voisin n’engage pas sa responsabilité, et c’est en principe l’assurance habitation de la victime qui prend en charge les dommages en fonction des garanties souscrites. Concrètement : ma propre assurance incendie, via la garantie tempête, a payé la réparation de mon toit. Pas celle du voisin.
Certaines compagnies sont même plus généreuses que la loi elle-même. Chez P&V, l’assurance incendie Ideal Habitation considère qu’il y a tempête dès que le vent souffle à plus de 80 km/h, un seuil plus strict que celui fixé par la loi, avec un périmètre de 10 km qui reste valable. Un détail qui peut faire toute la différence entre un dossier accepté et un dossier refusé si les rafales tournaient autour de 90 km/h ce soir-là.
Pourquoi le mauvais entretien change tout
Mon erreur, c’était de confondre « arbre dangereux » et « faute prouvée ». La nuance est pourtant capitale. Si un arbre visiblement malade, présentant des signes de faiblesse et dont l’entretien a été négligé pendant des années, finit par chuter lors d’un simple coup de vent, la responsabilité de son propriétaire sera engagée et l’assureur pourra refuser de prendre en charge les dommages. Il aurait fallu prouver une négligence caractérisée, une expertise phytosanitaire antérieure, un rapport d’arboriste ignoré. Une branche morte remarquée à l’œil nu ne suffit pas devant un assureur.
Le vent, lui, ne fait pas de sentiment. Des vents atteignant 80 à 100 km/h ne sont pas des cas de force majeure pour certains contrats, ce qui veut dire qu’en dessous du seuil contractuel, la question de la faute redevient centrale. Au-dessus, elle s’efface presque entièrement derrière la météo.
Un point m’a quand même surpris. L’assurance du sinistré ne prend pas forcément en charge le débitage et l’enlèvement de l’arbre tombé ; ces deux derniers travaux reviennent en règle générale au voisin, propriétaire de l’arbre, et le cas échéant à sa compagnie d’assurance. Le toit était couvert. Le tronc de trois mètres qui traînait encore dans mon jardin trois jours plus tard, non.
Ce qu’il faut vraiment retenir avant la prochaine tempête
La leçon la plus utile de toute cette histoire : la vitesse du vent au moment du sinistre vaut plus que tous les témoignages de voisinage réunis. Avant d’accuser qui que ce soit, mieux vaut vérifier les relevés de la station IRM la plus proche pour l’heure exacte des faits. Ce document, souvent gratuit ou peu coûteux à obtenir, devient la pièce maîtresse du dossier auprès de n’importe quel assureur belge.
Photographier immédiatement les dégâts reste indispensable, tout comme prévenir sa propre assurance habitation sans attendre que le voisin fasse le premier pas. Lorsque la tempête est reconnue, l’assurance responsabilité civile familiale du propriétaire de l’arbre ne peut de toute façon pas intervenir, ce qui rend souvent inutile toute tentative de négociation à l’amiable sur la faute. Le vent a déjà tranché.
Reste un dernier réflexe à adopter avant l’automne et son cortège de dépressions atlantiques : demander au voisin, sans animosité, de faire élaguer ses arbres fragiles. Pas pour préparer un futur procès, mais parce qu’un simple coup de sécateur coûte toujours moins cher qu’une toiture entière, tempête ou pas.
Sources : matmut.fr | assurland.com